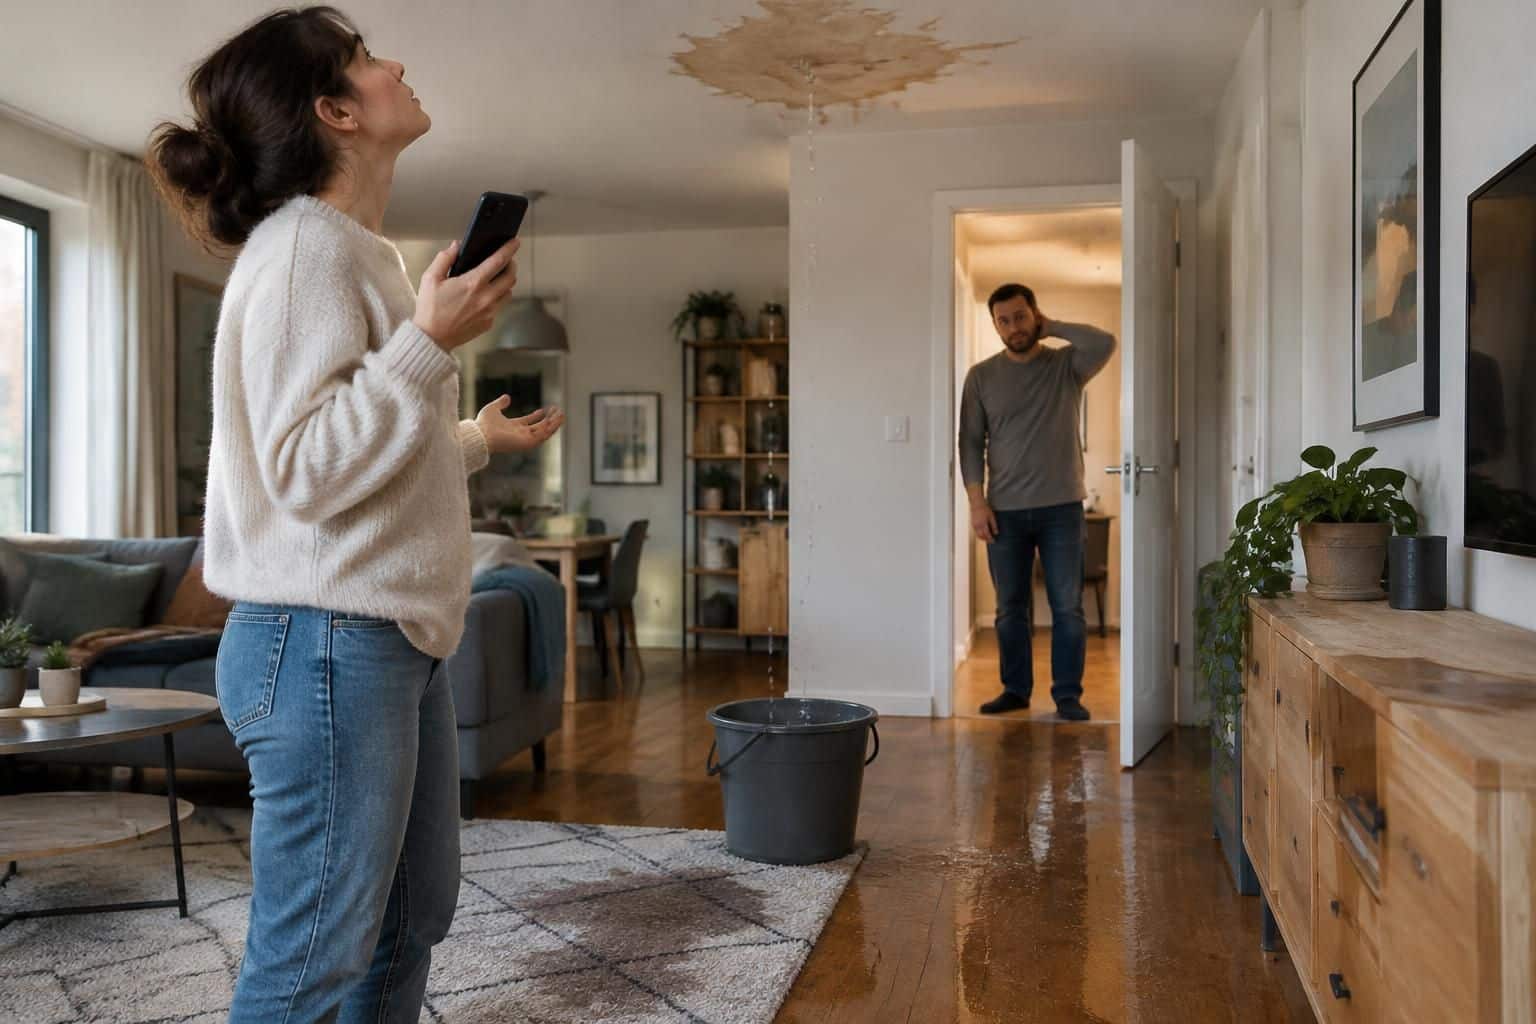
Une auréole apparaît au plafond, puis l’eau coule sur le canapé : lorsque l’origine du sinistre semble se situer à l’étage supérieur, faut-il appeler son assureur ou celui de l’occupant du dessus ? Votre assurance habitation reste généralement votre premier interlocuteur, même si vous n’avez commis aucune faute. Elle examine les garanties applicables, organise éventuellement une expertise et peut vous indemniser avant que les responsabilités soient définitivement établies.
Mais trois questions doivent être séparées : qui arrête l’écoulement, qui répare l’installation défectueuse et qui paie les détériorations dans votre logement ? Les réponses dépendent de l’origine de l’incident, du statut des occupants et des contrats souscrits. La convention IRSI peut également organiser le règlement entre compagnies, sans faire de l’assurance du voisin le payeur automatique de toutes les dépenses. Prenons le cas de Camille, locataire, qui découvre son salon inondé alors qu’une canalisation fuit dans l’appartement supérieur : ses démarches permettent de comprendre comment obtenir une prise en charge sans confondre urgence, responsabilité et indemnisation.
Fuite d’eau venant du voisin : quelle assurance contacter en premier ?
Votre assurance habitation reste la porte d’entrée du dossier
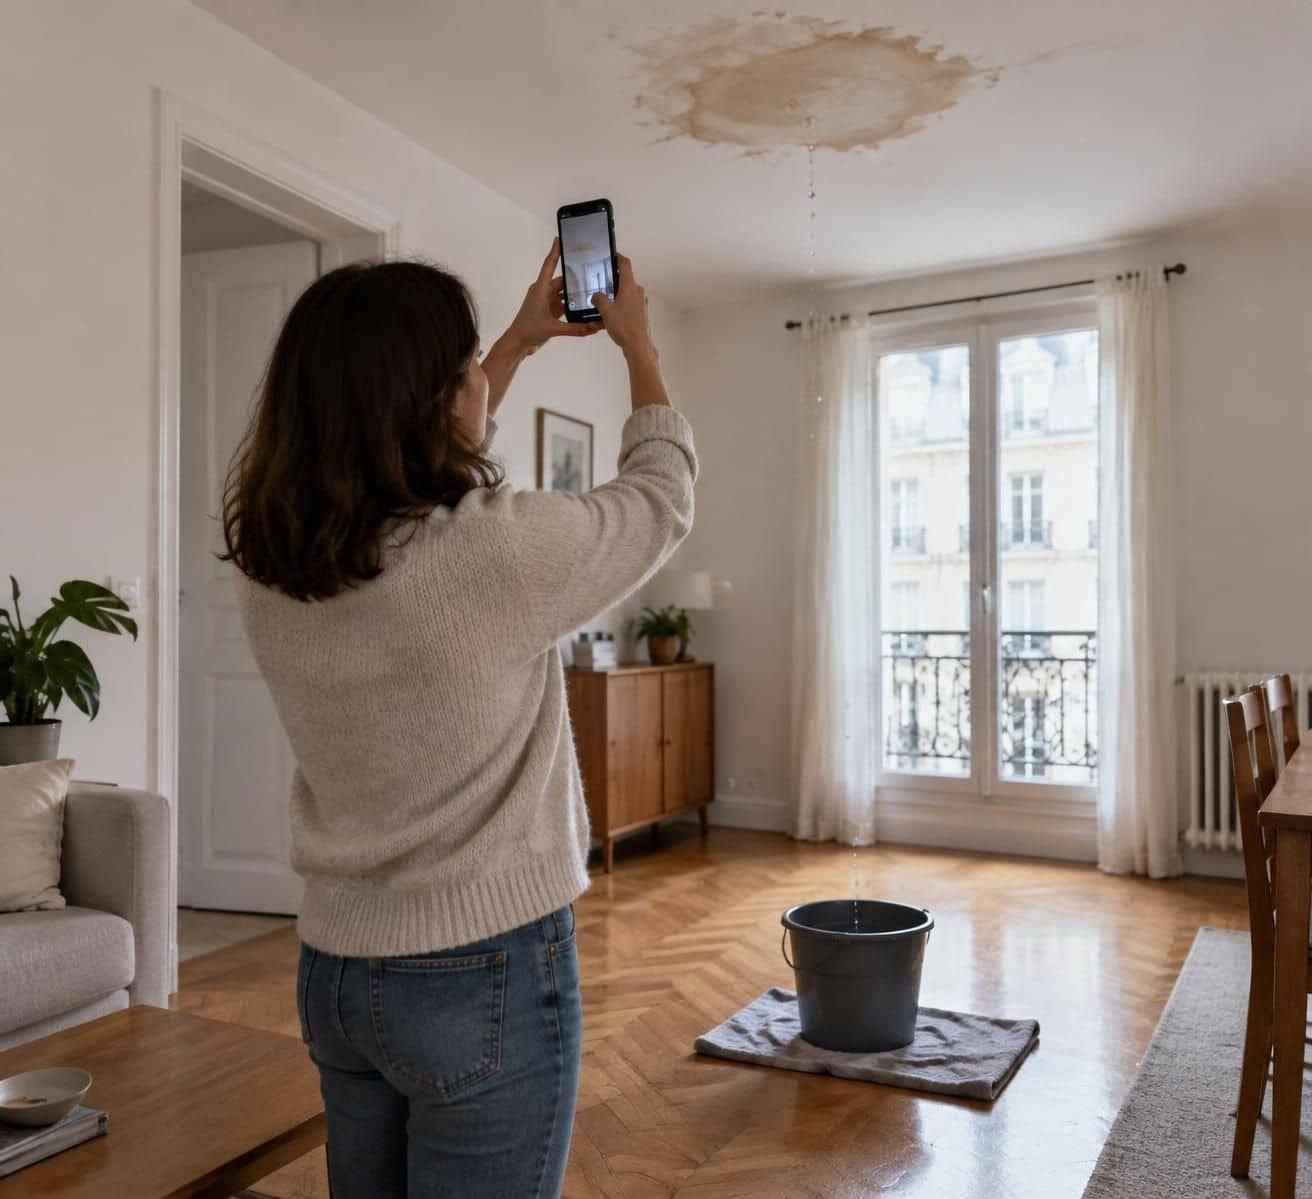
Camille constate que le plafond de son salon est mouillé juste sous la salle de bains du dessus. Son premier réflexe administratif doit être de prévenir son propre assureur, sans attendre que l’occupant concerné reconnaisse une responsabilité ou transmette les coordonnées de sa compagnie.
La garantie dégât des eaux de son contrat peut couvrir les conséquences matérielles d’un événement garanti : peinture cloquée, parquet déformé, canapé détrempé ou mobilier endommagé. L’origine extérieure de l’écoulement n’exclut pas, à elle seule, une intervention de sa propre compagnie.

Cette démarche ne signifie pas que Camille accepte de payer pour quelqu’un d’autre. Son interlocuteur pourra ensuite exercer un recours ou appliquer les règles conventionnelles prévues entre professionnels, tandis que son dossier avance sur la base des protections souscrites.
L’assurance du voisin intervient selon sa responsabilité et ses garanties
L’expression « voisin responsable » est souvent utilisée dès qu’une trace apparaît au plafond. Pourtant, habiter au-dessus ne suffit pas à établir juridiquement une faute : une conduite collective peut traverser son appartement, ou une installation appartenant au bailleur peut être défectueuse.
Si le flexible du lave-linge de l’occupant supérieur se rompt, sa responsabilité peut être engagée selon les circonstances. Si l’écoulement vient d’une colonne commune, le syndicat des copropriétaires et l’assurance de l’immeuble peuvent être concernés.
L’assurance du voisin n’a donc pas vocation à régler automatiquement toutes les factures. Elle examine la responsabilité de son assuré, les garanties mobilisables et les modalités de règlement éventuellement applicables entre compagnies.
Locataire, propriétaire et copropriété : des intérêts différents à protéger
Dans l’appartement de Camille, plusieurs patrimoines sont touchés : ses meubles lui appartiennent, tandis que certains éléments immobiliers relèvent du propriétaire. Elle doit donc avertir son bailleur, qui pourra déclarer l’événement à son assurance propriétaire non occupant si nécessaire.
Le syndic doit également être informé lorsqu’une partie commune paraît impliquée ou que plusieurs logements sont atteints. Son intervention est particulièrement importante pour accéder aux locaux techniques, vérifier les conduites collectives et coordonner une éventuelle coupure générale.
Pour un logement récemment acheté, vide ou en travaux, il faut vérifier quel contrat était effectivement en vigueur au jour des faits. Les questions à se poser avant de s’assurer temporairement pendant un projet immobilier rappellent l’importance de couvrir chaque période d’occupation ou de transition, sans présumer qu’une protection temporaire remplace une couverture adaptée au bien.
Distinguer les trois factures évite les mauvaises surprises
Dans notre exemple, le plombier remplace un raccord, le peintre refait le plafond et Camille demande le remplacement d’une bibliothèque gonflée. Ces dépenses ne relèvent pas nécessairement de la même garantie ni du même payeur.
La réparation de l’élément à l’origine de l’incident est fréquemment exclue de la garantie couvrant ses conséquences. Les embellissements et les biens personnels sont, eux, examinés selon leur nature, leur propriétaire et les clauses applicables.
Une protection peut ainsi financer un plafond abîmé sans rembourser le raccord défectueux. Identifier chaque poste de dépense est plus utile que chercher immédiatement un payeur unique ; reste ensuite à préserver les lieux et les preuves.
Dégât des eaux du voisin : les démarches urgentes et la déclaration de sinistre
Limiter les dégâts sans prendre de risque
Avant toute discussion sur les responsabilités, Camille éloigne ses appareils et ses meubles de la zone humide. Elle prévient l’occupant supérieur pour qu’il coupe l’arrivée d’eau concernée, si cela peut être fait sans danger, puis contacte le gardien ou le syndic lorsque l’accès à une vanne collective est nécessaire.
Lorsque l’eau approche une prise ou un luminaire, ne touchez pas aux équipements électriques humides. La coupure doit être effectuée depuis un endroit sec et accessible en sécurité ; en présence d’un danger immédiat, l’intervention des services d’urgence s’impose.
Un voisin absent complique parfois l’arrêt de l’écoulement. Cela n’autorise pas à forcer soi-même sa porte : le syndic, un professionnel et, selon l’urgence, les services compétents doivent organiser une intervention dans un cadre approprié.
Conserver des preuves avant de nettoyer
Quelques photographies générales permettent de comprendre l’étendue du problème ; des vues rapprochées montrent ensuite les cloques, les taches et les objets atteints. Camille filme également l’écoulement, note l’heure de découverte et conserve les échanges avec les personnes présentes.
Elle peut éponger, déplacer ses affaires et faire réaliser les mesures conservatoires indispensables. En revanche, refaire entièrement les peintures avant l’accord de l’assureur risque de rendre l’évaluation plus difficile, même si l’urgence justifie parfois certaines déposes.
Les objets abîmés doivent être conservés autant que possible jusqu’aux instructions de la compagnie ou au passage de l’expert. Si une évacuation immédiate est nécessaire pour des raisons sanitaires, des images détaillées et des justificatifs deviennent essentiels.
- Photographier les dommages, les pièces concernées et les équipements potentiellement en cause.
- Noter les coordonnées du voisin, du propriétaire, du syndic et des intervenants.
- Conserver les factures de dépannage, de pompage, de séchage et les achats de protection.
- Dresser un inventaire des biens touchés avec leur date d’achat et leur valeur estimée.
- Demander au professionnel un compte rendu décrivant ses constatations et les travaux effectués.
Respecter le délai prévu pour la déclaration de sinistre
La déclaration de sinistre doit être transmise dans le délai contractuel, qui ne peut pas être inférieur à cinq jours ouvrés à compter de la connaissance de l’événement pour ce type de garantie. Il est préférable de signaler rapidement les faits, quitte à compléter ensuite les pièces manquantes.
Camille n’a donc pas besoin de connaître immédiatement le montant total des réparations ni la cause technique exacte. Elle indique les circonstances connues, les locaux touchés, les premières mesures prises et les coordonnées des autres personnes concernées.
Un retard ne permet pas automatiquement de refuser toute prise en charge. Une éventuelle déchéance suppose notamment une clause applicable et la preuve, par l’assureur, du préjudice causé par cette déclaration tardive, sous réserve des exceptions légales.
Remplir le constat amiable sans reconnaître une faute incertaine
Le constat amiable facilite la circulation des informations, mais il n’est pas obligatoire pour ouvrir un dossier. Si l’autre occupant refuse de le signer, Camille peut adresser sa propre déclaration accompagnée des justificatifs disponibles.
Le document doit décrire les faits observés, sans transformer une hypothèse en certitude. Mentionner « écoulement constaté sous la salle de bains supérieure, origine à confirmer » est plus précis que désigner prématurément un responsable : un dossier factuel protège mieux qu’une accusation rapide.
Recherche de fuite chez le voisin : qui organise et qui paie l’intervention ?
La localisation de l’eau ne révèle pas toujours sa véritable origine
Une tache située sous une douche ne prouve pas que cette douche fuit. L’eau peut circuler le long d’une dalle, suivre une gaine technique et ressortir plusieurs mètres plus loin : une recherche de fuite sert précisément à distinguer les apparences du mécanisme réel.
Chez Camille, le premier diagnostic évoque un joint usé, mais une inspection révèle finalement un raccord encastré défectueux. Cette différence compte pour déterminer qui doit intervenir, quels travaux sont nécessaires et quelles garanties peuvent être mobilisées.
Selon la configuration, le professionnel utilise une caméra thermique, une détection acoustique ou un gaz traceur. Une ouverture ciblée peut néanmoins devenir indispensable ; il faut alors faire distinguer dans le devis les investigations, les éventuelles démolitions et la remise en état.
L’organisation dépend du lieu et des règles applicables au dossier
Dans le cadre de la convention IRSI, des règles désignent l’assureur chargé d’organiser les investigations. Pour un local privatif occupé, celui de l’occupant intervient en principe dans cette organisation, avec des exceptions, notamment selon le statut du logement et la nécessité d’investigations destructives.
Lorsque les parties communes sont concernées, l’assureur de l’immeuble peut être l’interlocuteur compétent. Des modalités particulières existent aussi pour les logements vacants, certaines locations meublées ou les situations dans lesquelles l’occupant n’est pas assuré.
Plutôt que de commander plusieurs prestations concurrentes, Camille demande à sa compagnie de confirmer par écrit qui mandate le spécialiste. Organiser l’intervention, en avancer le coût et en supporter définitivement la charge sont trois questions différentes.
Une garantie de recherche ne finance pas nécessairement la réparation
Le contrat peut couvrir les frais nécessaires pour trouver l’origine d’un écoulement sans payer le remplacement du tuyau défectueux. À l’inverse, certaines formules prévoient une assistance ou des extensions plus larges, avec des plafonds et des conditions spécifiques.
Un devis global de 1 200 euros intitulé simplement « intervention plomberie » peut donc poser difficulté. Il vaut mieux disposer de lignes séparées pour le diagnostic, l’accès à la conduite, la réparation de celle-ci et la réfection du support ouvert.
Cette distinction évite aussi de confondre une prestation couverte avec une amélioration du logement. Remplacer un raccord percé ne justifie pas automatiquement le remboursement d’une installation complète plus moderne.
Les obligations du locataire et du bailleur doivent être examinées concrètement
L’entretien courant et certaines menues réparations peuvent relever du locataire, tandis que la vétusté, un vice de construction ou des travaux plus importants peuvent incomber au propriétaire. La qualification dépend cependant de la cause constatée et des règles applicables, pas seulement de la taille de la pièce remplacée.
Si le rapport mentionne une conduite ancienne corrodée, le raisonnement diffère de celui applicable à un robinet laissé ouvert. Le document technique doit donc décrire les constatations plutôt que se limiter à une formule vague comme « fuite appartement supérieur ».
En cas de désaccord sur l’accès au logement concerné, les échanges écrits avec le bailleur et le syndic deviennent particulièrement utiles. Une persistance de l’écoulement peut nécessiter une démarche judiciaire urgente pour obtenir les mesures adaptées.
Pour Camille, le rapport constitue la pièce qui relie enfin les dégâts visibles à leur cause. Un diagnostic précis sert à réparer durablement et à orienter correctement la prise en charge, avant même de discuter le montant versé.
Convention IRSI et indemnisation des dommages : comment fonctionne le règlement ?
Un dispositif entre assureurs, pas une garantie universelle
La convention IRSI organise la gestion de certains sinistres incendie et dégâts des eaux dans les immeubles lorsque ses conditions sont réunies. Elle vise notamment à simplifier les échanges entre compagnies adhérentes et à éviter que chaque dossier courant reste bloqué par la recherche du responsable final.
Son champ concerne des dommages matériels n’excédant pas 5 000 euros hors taxes par local sinistré, selon les modalités conventionnelles d’évaluation. Ce seuil ne correspond donc ni à un plafond général de remboursement pour tous les contrats ni nécessairement au coût total de l’événement dans l’ensemble de l’immeuble.
Si plusieurs appartements sont atteints, la situation de chacun doit être examinée. Un même incident peut entraîner des modalités de gestion différentes selon les montants et les conditions applicables aux locaux concernés.
Deux tranches pour organiser la gestion et les recours
La première tranche concerne les dommages jusqu’à 1 600 euros hors taxes par local. La seconde s’applique au-delà de ce montant et jusqu’à 5 000 euros hors taxes ; elle prévoit notamment une expertise pour compte commun selon le dispositif conventionnel.
Dans la première tranche, les recours sont en principe abandonnés entre adhérents, sous réserve des exceptions prévues. Dans la seconde, les règles de répartition et de recours entre assureurs jouent un rôle plus important : il ne faut toutefois pas en déduire que la victime doit mener elle-même cette discussion technique.
| Situation | Mode de gestion possible | Vigilance pour l’assuré |
|---|---|---|
| Dommages jusqu’à 1 600 € HT par local | Première tranche IRSI si les conditions sont réunies | Vérifier les biens retenus et les garanties applicables |
| Dommages supérieurs à 1 600 € et jusqu’à 5 000 € HT par local | Seconde tranche, avec expertise pour compte commun | Présenter les justificatifs de chaque poste endommagé |
| Dommages dépassant 5 000 € HT par local ou dossier hors champ | Gestion selon les contrats, le droit applicable et d’autres accords éventuels | Faire préciser les interlocuteurs et les modalités d’expertise |
Le montant proposé dépend aussi des clauses du contrat
L’indemnisation des dommages repose notamment sur les biens garantis, leurs plafonds, leur ancienneté et les modalités de vétusté. Une couverture dite « valeur à neuf » peut prévoir un complément versé après remplacement ou réparation, sur présentation de factures dans un délai déterminé.
Camille possède un téléviseur acheté trois ans auparavant. La somme proposée ne sera pas nécessairement égale au prix d’un modèle neuf plus performant : l’évaluation tient compte des caractéristiques du bien et des conditions de sa protection.
Pour un appareil électronique, consulter un comparatif des protections dédiées aux objets high-tech aide à identifier une éventuelle couverture complémentaire. Il faut néanmoins vérifier que l’événement est garanti et signaler les assurances concernées, car un même préjudice ne peut pas être remboursé deux fois.
La franchise doit être expliquée, pas simplement soustraite
Une franchise contractuelle peut affecter le versement, mais son application dépend du contrat et du cadre de règlement. Certaines franchises ne sont pas opposables dans certaines configurations conventionnelles ; un solde peut aussi faire l’objet d’une demande contre le responsable ou son assureur.
Camille doit donc demander le fondement précis d’une retenue plutôt que supposer qu’elle restera forcément à sa charge. La convention facilite la gestion, mais seul un décompte détaillé permet de comprendre ce qui est réellement indemnisé.
Expertise, refus de prise en charge et voisin non assuré : défendre son dossier
Préparer l’expertise avec des éléments vérifiables
L’expert évalue les causes, l’étendue des détériorations et le coût des réparations selon sa mission. Pour que la visite soit utile, Camille prépare un dossier classé : images datées, rapport du plombier, factures d’achat, inventaire et devis détaillés.
Les marques devenues moins visibles après séchage doivent être signalées, sans les présenter comme de simples défauts esthétiques si un support reste dégradé. À l’inverse, une trace ancienne sans rapport avec l’événement ne doit pas être ajoutée aux réclamations.
Un devis de peinture gagne à préciser les surfaces, la préparation des supports et les pièces concernées. Plus le chiffrage est explicite, plus une discussion sur le montant peut reposer sur des faits plutôt que sur des impressions.
Demander la justification d’un refus ou d’une réduction
Un refus doit être examiné au regard de son motif exact : événement non garanti, exclusion, défaut de preuve ou dépense étrangère au sinistre. Camille peut demander à sa compagnie la clause invoquée, son application aux circonstances et le détail des postes écartés.
Une infiltration progressive n’est pas automatiquement traitée comme une rupture soudaine de canalisation. Toutefois, l’ancienneté supposée d’une installation ne suffit pas, à elle seule, à justifier n’importe quel rejet : les faits établis et la rédaction contractuelle restent déterminants.
Si le désaccord porte sur l’évaluation, une contre-expertise peut être envisagée, à ses frais sauf garantie spécifique. Il est prudent d’en vérifier le coût et l’utilité avant de mandater un autre professionnel.
Un voisin non assuré n’efface pas ses obligations
L’absence de couverture chez l’occupant supérieur ne supprime pas sa responsabilité éventuelle. Elle peut cependant compliquer le recouvrement des sommes, surtout si les ressources de la personne mise en cause sont limitées.
Camille doit malgré tout déclarer l’événement à sa propre compagnie, qui examinera les garanties mobilisables. Une protection juridique peut également accompagner les démarches, selon son champ d’intervention, ses seuils et ses exclusions.
Il faut distinguer le refus de coopérer et le refus de réparer une installation qui continue de fuir. Dans cette seconde situation, des mises en demeure et, si nécessaire, une procédure urgente peuvent être envisagées avec l’aide d’un professionnel du droit.
Contester progressivement sans laisser les délais courir
La première étape consiste à adresser une réclamation écrite, précise et accompagnée des justificatifs utiles au service compétent. Le courrier doit indiquer les points contestés, les sommes demandées et les documents sur lesquels repose la demande.
Si la réponse demeure insatisfaisante, ou après le délai prévu pour le traitement de la réclamation, la médiation de l’assurance peut être saisie sous réserve de ses conditions de recevabilité. Les coordonnées et modalités figurent notamment dans les documents contractuels.
Les actions dérivant du contrat d’assurance sont soumises à des règles de prescription spécifiques, souvent biennales, avec des causes d’interruption strictement encadrées. Un échange téléphonique ou une relance ordinaire ne doit pas être considéré comme une protection suffisante contre l’expiration d’un délai.
Camille conserve ainsi les preuves d’envoi de ses démarches et sollicite un conseil si le dossier s’enlise. Contester efficacement consiste à identifier le désaccord, produire les pièces adaptées et préserver ses droits dans les temps.
Dois-je déclarer le sinistre si le voisin reconnaît sa responsabilité ?
Oui. Prévenez votre assureur dans le délai contractuel, même si le voisin promet de payer. Sa reconnaissance ne remplace ni l’analyse des garanties ni les justificatifs nécessaires au règlement.
Puis-je faire repeindre immédiatement mon plafond ?
Les mesures urgentes pour limiter les dégâts doivent être prises rapidement. Pour la remise en état définitive, attendez les instructions de l’assureur et un séchage suffisant, en conservant les preuves de l’état initial.
Qui paie le tuyau défectueux situé chez le voisin ?
La réparation de la cause est distincte du remboursement des dégâts. Son paiement dépend notamment de la propriété de l’installation, de l’entretien, de la vétusté et des garanties : elle n’est pas automatiquement couverte par la garantie dégât des eaux.
Que faire si le voisin refuse de signer le constat amiable ?
Déclarez les faits à votre compagnie sans attendre sa signature. Transmettez les photos, les coordonnées des personnes concernées et les rapports disponibles ; le constat amiable n’est pas obligatoire pour ouvrir le dossier.
Les frais de relogement sont-ils remboursés après une fuite ?
Une prise en charge est possible si le logement est inhabitable et si le contrat prévoit cette garantie ou une assistance adaptée. Faites confirmer les plafonds, la durée et les dépenses acceptées avant de réserver, sauf nécessité immédiate de mise en sécurité.